Après le pétrole à 100 $ : qui paie vraiment le nouveau choc énergétique ?
Le baril a franchi un seuil qui parle à l’imaginaire autant qu’aux marchés. Mais le vrai sujet n’est plus seulement le prix à la pompe. Il est devenu monétaire, industriel, budgétaire et psychologique.
Le Brent évolue désormais autour de 108–110 $. Le marché ne price plus un simple risque hypothétique : il absorbe une perturbation physique durable.
La hausse de l’énergie nourrit l’inflation, tend les obligations et pousse les banques centrales à garder des taux plus élevés.
Entre seuils symboliques, anticipations et comportements de foule, la psychologie peut amplifier le choc bien au-delà du baril lui-même.
Notre premier dossier expliquait comment la crise d’Ormuz se transmet au carburant et au budget d’un ménage. Cette page commence là où l’autre s’arrêtait. Car depuis, le marché a changé de régime : le Brent a franchi 100 dollars, les rendements obligataires ont bondi, la BCE a relevé ses taux et l’économie française aborde ce choc avec une croissance déjà très faible. La question n’est donc plus seulement : combien coûtera le plein ? Elle devient : qui paie la nouvelle rente énergétique, qui l’encaisse, et comment cette peur se diffuse-t-elle jusqu’aux crédits, aux emplois, aux budgets publics et aux marchés ?
1. Ce qui a changé en trois jours : le risque est devenu un coût
Le 8 septembre, le marché pouvait encore se raconter que la hausse du pétrole était en partie une prime de risque : on payait plus cher parce qu’une rupture majeure était possible. Trois jours plus tard, cette distinction est moins confortable. Le Brent s’est installé autour de 108–110 dollars et a gagné près de 13 % sur la semaine. Les attaques sur les navires, les perturbations autour d’Ormuz et la pression sur la mer Rouge ont transformé une partie de la peur en coûts réels de transport, d’assurance, de remplacement des cargaisons et de raffinage.
Il faut toutefois se méfier des chiffres trop propres. L’Agence internationale de l’énergie décrit la crise actuelle comme la plus grande perturbation d’offre de l’histoire du marché pétrolier moderne et évoque un quasi-arrêt des flux de tankers observables par Ormuz par rapport aux quelque 20 millions de barils par jour d’avant-crise. Dans le même temps, des données de marché analysées par Reuters montrent des « dark crossings » : des navires coupent leur transpondeur, ce qui rend les flux réels difficiles à mesurer. Certaines estimations suggèrent qu’une partie importante du pétrole du Golfe continue de sortir, mais à un niveau très inférieur à la normale.
L’incertitude elle-même a donc un prix. Quand un raffineur, un armateur ou un assureur ne sait pas si une route sera praticable dans trois semaines, il ne raisonne pas comme un commentateur politique. Il sécurise, couvre, paie plus cher, change de route ou achète ailleurs. C’est ainsi qu’une crise militaire devient un phénomène économique avant même qu’une pénurie totale n’apparaisse.
2. 100 dollars : un prix, mais surtout un signal
Le cerveau adore les nombres ronds. 99,80 dollars n’a pas la même force médiatique que 100,20 dollars, alors que l’écart économique est minuscule. Le seuil des 100 dollars fonctionne comme une frontière narrative : il réactive les souvenirs de 2008, de 2022 et des grandes crises énergétiques. Les chaînes d’information changent de ton, les entreprises revoient leurs hypothèses, les investisseurs cherchent les gagnants de la hausse, les ménages anticipent le prochain plein.
Le paradoxe est que le prix peut monter précisément au moment où les perspectives de demande se dégradent. L’OPEP a encore abaissé sa prévision de croissance de la demande mondiale pour 2026, à environ 380 000 barils par jour supplémentaires. Ce n’est pas contradictoire : un marché peut être simultanément inquiet sur l’offre à court terme et inquiet sur la demande à moyen terme. C’est même le cœur d’un choc stagflationniste : l’énergie devient plus chère alors que l’économie ralentit.
3. 1973, 1979, 1990, 2008 : quatre crises, quatre mécanismes
Parler de « nouveau choc pétrolier » ne signifie pas que 2026 répète 1973. L’histoire est utile précisément parce qu’elle montre que les mêmes prix peuvent raconter des histoires différentes.
En 1973, l’embargo a entraîné un triplement des prix et poussé les pays industrialisés à bâtir des réserves stratégiques et des politiques de sécurité énergétique. L’AIE elle-même est née de cette crise. La Banque mondiale estime que les chocs pétroliers expliquaient près de 80 % de l’augmentation de l’inflation mondiale entre août 1973 et janvier 1974. À la fin des années 1970, après la révolution iranienne, ils auraient encore représenté environ 60 % du regain inflationniste précédant la récession du début des années 1980.
La différence de 2026 est majeure : les États-Unis produisent beaucoup plus de pétrole qu’à l’époque, le Canada, le Brésil et le Guyana ont élargi l’offre non-OPEP, l’efficacité énergétique a progressé, et les économies occidentales utilisent moins de pétrole par unité de PIB. Mais une autre fragilité a grandi : la finance mondiale est beaucoup plus sensible aux taux d’intérêt, aux valorisations et au coût du capital. Un choc qui aurait d’abord été industriel dans les années 1970 peut aujourd’hui se transmettre en quelques heures aux obligations souveraines, aux actions de croissance et au crédit immobilier.
4. Le pétrole reste une monnaie géopolitique
Un baril n’a pas de drapeau une fois mélangé dans le commerce mondial, mais son trajet en a un. Le pétrole transforme la géographie en rapport de force : détroits, ports, oléoducs, raffineries et capacités de stockage deviennent des instruments de puissance.
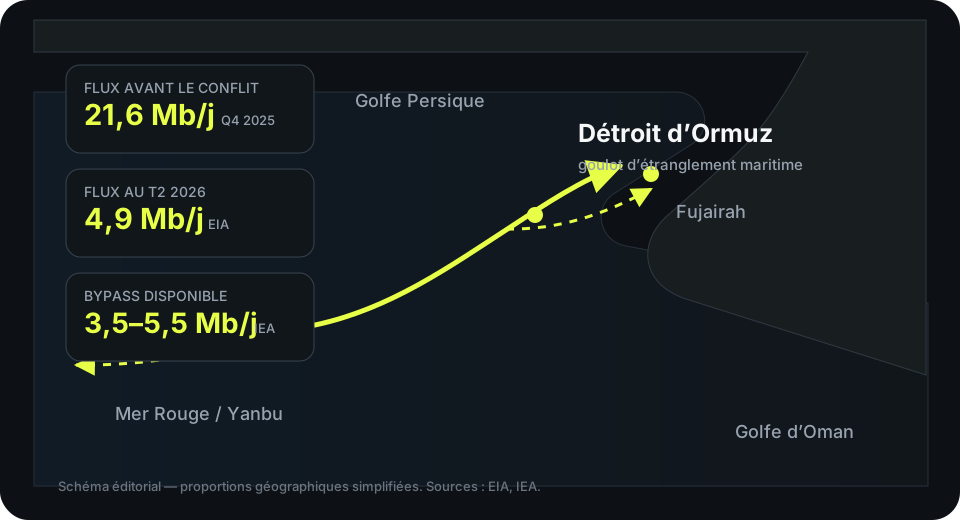
L’EIA estimait qu’au premier semestre 2025, 20,9 millions de barils par jour de pétrole et liquides transitaient par Ormuz, soit environ 20 % de la consommation mondiale de liquides pétroliers et un quart du pétrole échangé par mer. Les pipelines saoudien et émirati capables de contourner le détroit représentaient ensemble environ 4,7 millions de barils par jour de capacité. Autrement dit : le monde dispose de portes de secours, pas d’un deuxième Ormuz.
Le levier du détroit
Le contrôle géographique permet de faire monter le coût du risque, même sans fermeture totale. Le pouvoir vient autant de la menace que de l’interruption effective.
La rente sous contrainte
Des prix élevés augmentent les revenus potentiels, mais seulement si le pétrole peut sortir. Une rente inaccessible n’est pas une rente.
Producteur et garant maritime
La hausse soutient une partie de l’industrie pétrolière américaine, mais renchérit l’essence et complique la politique monétaire. Washington peut gagner comme producteur et perdre comme économie.
Acheteur stratégique
Pékin cherche les cargaisons disponibles partout où elles existent. La sécurité d’approvisionnement devient un avantage industriel autant qu’un sujet diplomatique.
Importateur riche, mais dépendant
Elle peut payer plus longtemps qu’un pays pauvre, mais elle subit le transfert de revenu vers l’extérieur et le choc de taux qui l’accompagne.
Offre alternative sous sanctions
Une crise du Golfe augmente mécaniquement la valeur stratégique des barils non-golfe, même lorsque leur accès est politiquement contesté.
Le pétrole est donc moins une « arme » simple qu’un système de dépendances croisées. Un exportateur qui ferme trop longtemps le robinet détruit aussi les revenus dont il dépend ; un importateur qui sanctionne un fournisseur doit trouver un autre baril ; une puissance maritime qui protège une route supporte un coût militaire. La vraie géopolitique commence quand on remplace les slogans par ces contraintes.
5. L’Europe : diversification réelle, autonomie relative
Le discours européen insiste depuis plusieurs années sur la diversification des fournisseurs et la transition énergétique. Les deux phénomènes sont réels. Mais ils ne signifient pas autonomie. Les statistiques d’Eurostat sont brutales : en 2024, l’Union européenne dépendait des importations pour 57 % de ses besoins énergétiques globaux, et sa dépendance aux importations de pétrole brut atteignait 96,6 %. Le pétrole et les produits pétroliers représentaient 67 % des importations énergétiques de l’UE.
La Russie a perdu une grande partie de sa place dans le pétrole européen, mais le système n’a pas supprimé la dépendance : il l’a redistribuée entre les États-Unis, la Norvège, le Kazakhstan, l’Arabie saoudite, la Libye, l’Irak et d’autres fournisseurs. C’est un progrès en matière de diversification — dépendre de plusieurs vendeurs est moins risqué que dépendre d’un seul — mais ce n’est pas la même chose que produire soi-même.
Cette nuance compte parce que le coût d’un choc du Golfe arrive en Europe par deux portes : le prix de l’énergie et le prix de l’argent. Même si le baril physique vient des États-Unis ou de Norvège, son prix est fixé sur un marché mondial. Un choc à Ormuz peut donc renchérir un baril qui n’a jamais approché l’Iran.
6. Quand le baril entre dans les taux d’intérêt
Le pétrole est l’un des rares actifs capables de faire perdre simultanément de l’argent à un automobiliste, à un détenteur d’obligations longues et à une entreprise qui voulait investir. La transmission passe par l’inflation.
Le 10 septembre, la BCE a relevé son taux directeur de 2,25 % à 2,5 %, dans un contexte où la remontée de l’énergie alimente la crainte d’une inflation plus durable. Les rendements obligataires européens ont atteint des niveaux pluriannuels ; les obligations françaises longues ont particulièrement souffert. Aux États-Unis aussi, la hausse du pétrole a renforcé les anticipations de resserrement monétaire.
Ce mécanisme explique pourquoi « acheter du pétrole parce que le pétrole monte » peut être une mauvaise stratégie tardive. Une hausse de 20 % déjà connue n’est pas une information future. Le marché price les attentes. La question utile pour l’investisseur est toujours : qu’est-ce qui n’est pas encore dans le prix ?
Autre point souvent oublié : un choc d’offre place les banques centrales dans une position inconfortable. Monter les taux ne produit pas un baril supplémentaire. Cela peut cependant empêcher la hausse de l’énergie de se transformer en hausse généralisée des salaires et des prix. Le remède monétaire agit donc sur la demande intérieure, pas sur Ormuz. Il peut refroidir l’économie pour éviter que le choc importé ne devienne permanent.
7. Pourquoi la France est particulièrement vulnérable au timing
La France n’entre pas dans cette crise avec une économie en surchauffe. C’est précisément le problème. L’Insee prévoit désormais seulement 0,4 % de croissance en 2026, contre 0,7 % auparavant. Le pouvoir d’achat des ménages devrait reculer, l’investissement des entreprises se contracter et le chômage pourrait atteindre 8,6 % en fin d’année. L’inflation, elle, repartirait vers 3 %.
Dans un tel contexte, le pétrole agit comme un impôt extérieur : une partie du revenu national part vers les producteurs d’énergie au moment même où les ménages et les entreprises ont peu de marge. Et si la BCE répond par des taux plus hauts, la facture s’élargit : immobilier, investissement productif, dette publique.
La France dispose toutefois d’un amortisseur que beaucoup de pays européens n’ont pas au même niveau : un parc électrique largement nucléaire, qui réduit la dépendance directe du système électrique au pétrole et au gaz. Cela ne protège pas totalement l’économie : les transports, la pétrochimie, l’agriculture et une partie de l’industrie restent exposés, tandis que le prix mondial du pétrole influence l’inflation et donc les taux.
8. Qui gagne, qui perd ? La vraie carte du choc
Les crises énergétiques créent rarement un perdant unique. Elles redistribuent. Voici la lecture la plus utile : qui reçoit le transfert de revenu, qui absorbe le coût, et qui peut le répercuter ?
| Acteur | Effet court terme | Ce qui peut inverser l’effet |
|---|---|---|
| Producteurs exportateurs hors zone de guerre | Prix de vente plus élevé | Baisse de la demande, fiscalité, contraintes de capacité |
| Producteurs du Golfe exposés aux routes | Prix élevé | Impossible d’exporter normalement : le volume perdu peut annuler la rente |
| Raffineurs | Peuvent bénéficier de marges élevées | Accès au brut, arrêt d’installations, régulation |
| Transport / logistique | Coûts en hausse | Capacité à répercuter les prix aux clients |
| Ménages ruraux / navetteurs | Forte exposition directe | Aides, baisse d’autres dépenses, changement de mobilité |
| États importateurs endettés | Double peine : énergie + taux | Monnaie forte, réserves, fiscalité, croissance |
| Entreprises pétrolières cotées | Cash-flow potentiellement supérieur | Valorisation déjà élevée, coûts, taxes exceptionnelles, géographie |
Ce tableau permet aussi de comprendre pourquoi les réponses politiques sont conflictuelles. Bloquer les prix protège le consommateur mais transfère la facture vers le budget public ou le distributeur. Baisser les taxes soulage la pompe mais réduit les recettes. Taxer les « surprofits » récupère une partie de la rente, mais peut modifier l’investissement. Il n’existe pas de bouton gratuit : la question est toujours de savoir qui paie à la place de qui.
9. La psychologie du baril : peur, ancrage et prophéties
Un choc pétrolier est économique, mais il est aussi mental. Les prix de l’énergie ont une particularité : ils sont visibles, fréquents et émotionnels. Beaucoup de Français voient le prix du carburant plusieurs fois par semaine. Cela crée une perception de l’inflation plus immédiate qu’une hausse du prix d’un service acheté une fois par an.
L’ancrage : « 100 dollars » devient une frontière
Le seuil rond agit comme un repère. Une fois franchi, les scénarios à 120 ou 130 dollars paraissent soudain moins extravagants, même si les fondamentaux n’ont pas changé dans la même proportion. C’est un biais d’ancrage : le cerveau reconstruit sa zone du « normal » autour d’un chiffre récent et saillant.
Le biais de disponibilité : ce que l’on voit paraît plus probable
Des images de tankers attaqués, de flammes sur des infrastructures ou de files d’attente historiques rendent le scénario de pénurie cognitivement disponible. Cela ne veut pas dire qu’il est faux ; cela veut dire que sa probabilité perçue peut monter plus vite que sa probabilité statistique.
La perte fait plus mal que le gain
Une baisse de 20 euros sur une facture mensuelle est agréable. Une hausse de 20 euros est ressentie plus fortement. Cette aversion aux pertes explique pourquoi une hausse énergétique peut dégrader le moral des ménages au-delà de son poids strict dans leur budget. Si chacun anticipe des prix plus élevés, chacun peut commencer à se comporter comme si la crise était déjà durable : achats avancés, négociations salariales, hausse de prix préventive, réduction de dépenses.
Les marchés ne sont pas immunisés
Les professionnels ont des modèles, mais ils restent soumis aux mêmes mécanismes : FOMO sur les valeurs pétrolières, vente réflexe des obligations, chasse aux « refuges ». La différence est que leurs réactions se traduisent immédiatement en prix. Une croyance collective peut donc devenir auto-réalisatrice à court terme : si suffisamment d’acteurs pensent que l’inflation sera durable, les taux montent — et la hausse des taux ralentit réellement l’économie.
Le prix du pétrole mesure un équilibre physique. Mais autour de cet équilibre gravitent des anticipations, des assurances, des couvertures, des décisions politiques et des émotions. Le baril est un prix ; le choc pétrolier est un système.
10. Trois scénarios sans boule de cristal
Les scénarios servent à préparer des décisions, pas à faire semblant de connaître l’avenir. Voici trois régimes possibles à partir des données actuelles.
Détente graduelle
Brent revient vers 85–95 $Les flux du Golfe se normalisent partiellement, les attaques diminuent et les stocks cessent de baisser. L’inflation énergétique reflue avec retard.
Conséquence : respiration sur les obligations et la BCE, mais pas retour instantané aux prix d’avant-crise.Tension durable
Brent reste vers 100–115 $Ormuz fonctionne de manière dégradée, les routes alternatives coûtent cher et les volumes manquants persistent. Le choc devient une taxe permanente sur les importateurs.
Conséquence : inflation plus collante, taux durablement hauts, croissance européenne sous pression.Nouvelle rupture
Pic possible au-delà de 120 $Attaque majeure sur une infrastructure, fermeture plus profonde d’un détroit ou chute supplémentaire de l’offre. Les produits raffinés deviennent aussi critiques que le brut.
Conséquence : réponse coordonnée sur les stocks, risque de rationnement local et choc sévère sur les marchés.Le scénario le plus dangereux n’est pas nécessairement celui où le baril touche un record pendant deux jours. C’est celui où il reste suffisamment haut, suffisamment longtemps, pour modifier les salaires, les investissements, les loyers, les budgets publics et les anticipations. La durée compte parfois plus que le pic.
11. Les indicateurs à suivre désormais
12. Conclusion : le pétrole teste moins nos réservoirs que nos dépendances
Le pétrole à plus de 100 dollars ne signifie pas automatiquement retour aux années 1970. Le monde produit ailleurs, stocke davantage, dispose de réserves stratégiques et consomme moins de pétrole par unité de richesse. Mais il reste extraordinairement dépendant de quelques routes, de quelques producteurs et d’une infrastructure maritime dont la sécurité est politique.
Le choc de 2026 révèle surtout une contradiction : les économies européennes veulent sortir progressivement des hydrocarbures, mais restent, aujourd’hui, très dépendantes du pétrole importé. Tant que cette transition n’est pas physiquement achevée — véhicules, industrie, fret, chimie, aviation — le baril reste capable de dicter une partie de notre inflation, de nos taux et de notre politique économique.
Et c’est probablement là le point le plus important : un choc pétrolier ne se mesure pas seulement au prix maximal du Brent. Il se mesure à la quantité de décisions qu’il force les autres à prendre. Une banque centrale qui remonte ses taux. Une entreprise qui reporte une usine. Un ménage qui renonce à un achat. Un État qui compense une facture. Un pays qui change de fournisseur. C’est cette chaîne de décisions qui transforme une crise lointaine en événement historique.
Sources principales et méthode
Les chiffres datés sont reliés aux sources disponibles au 11 septembre 2026. Les scénarios et interprétations sont ceux de Ligne de Fracture et sont explicitement présentés comme tels.
- Reuters, 11 sept. 2026 — pétrole au-dessus de 100 $ : Brent autour de 108–110 $, hausse hebdomadaire et tensions maritimes.
- Reuters, 11 sept. 2026 — obligations mondiales : transmission du pétrole vers l’inflation et les taux.
- AIE — Sheltering From Oil Shocks : ampleur historique de la perturbation d’offre et rôle d’Ormuz.
- EIA — World Oil Transit Chokepoints : 20,9 Mb/j à Ormuz au 1er semestre 2025 et capacités de contournement.
- EIA — What drives crude oil prices : rigidité de l’offre et de la demande à court terme, précédents géopolitiques.
- EIA — historique du pétrole : embargo de 1973 et réduction de production.
- AIE — histoire de l’agence : création après la crise de 1973–1974.
- Eurostat — Energy in Europe 2026 : dépendance énergétique de l’UE et structure des importations.
- Eurostat — dépendance aux importations de pétrole : 96,6 % pour le brut en 2024.
- Reuters, 10 sept. 2026 — BCE et obligations : hausse du taux BCE à 2,5 % et tensions sur les rendements.
- Reuters / Insee, 10 sept. 2026 — économie française : croissance 0,4 %, pouvoir d’achat, emploi et inflation.
- Reuters / OPEP, 10 sept. 2026 : prévision de croissance de la demande mondiale abaissée à environ 380 kb/j.