Détroit d’Ormuz : le pétrole circule encore, mais à quel prix ?
Reuters, à partir de données Kpler, compte 17 navires de matières premières sur le week-end du 19–20 septembre, contre 37 le week-end précédent.
Des tankers passent avec leur AIS coupé, tandis que les transferts navire-à-navire et les réorganisations logistiques maintiennent une partie des exportations.
Ormuz fonctionne comme un corridor dégradé : moins transparent, plus risqué et plus cher. Le volume réellement transporté reste difficile à mesurer précisément.
Le détroit d’Ormuz n’est ni revenu à la normale, ni totalement fermé. Au 21 septembre, le trafic visible reste fortement réduit alors qu’une partie des flux pétroliers continue de passer grâce à des tankers discrets, des transferts navire-à-navire et des itinéraires réorganisés. Le vrai sujet n’est donc plus seulement « ouvert ou fermé », mais combien circule, à quel coût et avec quelle fiabilité.
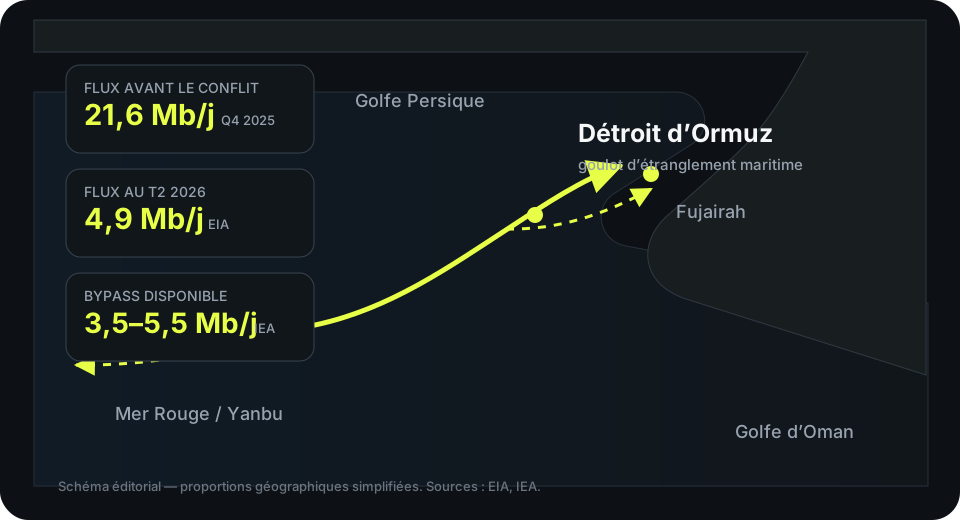
Repères chiffrés du début de septembre
Ces repères datent du début du mois et permettent de mesurer l’évolution de la crise ; ils ne constituent pas un instantané du 21 septembre.
Mise à jour du 21 septembre : le paradoxe d’Ormuz
Fait observable. Le trafic maritime visible reste extrêmement perturbé. Selon Reuters, qui cite les données préliminaires de Kpler, 17 navires de matières premières ont franchi le détroit pendant le week-end du 19–20 septembre, contre 37 le week-end précédent. Ce comptage ne mesure toutefois pas à lui seul le volume de pétrole réellement transporté.
Autre fait important. Les exportateurs du Golfe ont adapté leur logistique. Reuters rapporte que, durant la semaine du 13 septembre, 22 tankers transportant environ 42 millions de barils ont quitté le Golfe via Ormuz dans un contexte où les attaques contre l’oléoduc saoudien Est-Ouest ont réduit l’intérêt de la route de la mer Rouge. Les transferts navire-à-navire au large d’Oman sont également devenus un outil de contournement.
Pourquoi les chiffres semblent parfois se contredire. Le commandement militaire américain affirme que les mouvements de pétrole et de GNL via Ormuz ont fortement rebondi, tandis que les données de suivi des navires montrent un nombre de passages toujours faible. Ces deux observations ne sont pas nécessairement incompatibles : le nombre de navires n’est pas le volume transporté, et l’Agence internationale de l’énergie rappelle qu’un nombre croissant de tankers circulent avec leur transpondeur AIS éteint ou dans une zone touchée par le brouillage et l’usurpation GPS.
À retenir : les données AIS sont utiles pour suivre la tendance, mais elles sous-estiment probablement les flux réels. Les chiffres de trafic visibles doivent donc être présentés comme des indicateurs, pas comme un comptage exhaustif.
Le point de départ : ce qui se passait le 7 septembre
Le week-end a marqué une nouvelle escalade : les États-Unis ont frappé des pétroliers iraniens, tandis que l’Iran a visé des navires qu’il jugeait non autorisés et des bâtiments américains. Reuters rapporte qu’au cours des dix derniers jours, le nombre moyen de navires de matières premières transitant par le détroit est tombé à environ 10 par jour, son plus bas niveau depuis mai. Le Brent évolue autour de 96 à 98 dollars le baril, proche d’un sommet de six à sept semaines.
Téhéran annonce en parallèle une nouvelle zone restreinte dans le Golfe et un corridor maritime qu’il entend contrôler avec Oman. Ce n’est donc pas une fermeture abstraite : la bataille porte de plus en plus sur qui peut passer, sous quelles conditions et avec quel risque.
Le récit dominant : « 20 % du pétrole mondial passe par Ormuz »
Cette formule est historiquement juste pour mesurer l’importance du détroit, mais elle peut devenir trompeuse si on l’utilise comme photographie instantanée de septembre 2026. L’EIA estimait encore les flux à 21,6 millions de barils par jour au quatrième trimestre 2025. Au deuxième trimestre 2026, après le début du conflit, ils n’étaient plus que de 4,9 millions de barils par jour.
Autrement dit : le choc n’est pas seulement un risque futur. Une grande partie de l’ajustement a déjà eu lieu. Des productions ont été arrêtées, des cargaisons ont été reroutées, des stocks ont été mobilisés et des acheteurs asiatiques ont diversifié leurs approvisionnements. C’est l’une des raisons pour lesquelles le marché peut encaisser une forte perturbation sans reproduire automatiquement le scénario d’une fermeture totale du détroit.
Faits, discours et anomalie
| Fait vérifiable | Récit fréquent | Ce qu’il faut confronter |
|---|---|---|
| Brent autour de 96–98 $ le 7 septembre | « Le marché anticipe une fermeture totale » | Le Brent a déjà dépassé 105 $ en juillet : le marché price un risque élevé, pas nécessairement un arrêt complet. |
| Trafic observé fortement réduit | « Ormuz est fermé » | Des navires passent encore ; la réalité est une restriction dangereuse et variable, pas une fermeture binaire. |
| 4,9 Mb/j au T2 2026 contre 21,6 Mb/j au T4 2025 | « Le choc reste à venir » | Une grande partie du choc physique a déjà été absorbée par des arrêts de production et des détours. |
| 3,5–5,5 Mb/j de capacité alternative | « Les pipelines peuvent remplacer Ormuz » | Ils n’absorbent qu’une fraction des volumes historiques, et leur capacité logistique réelle en crise n’est pas totalement éprouvée. |
Pourquoi les pipelines ne « résolvent » pas Ormuz
L’Arabie saoudite dispose du pipeline East-West vers Yanbu, sur la mer Rouge. Les Émirats arabes unis disposent d’une conduite vers Fujairah, côté golfe d’Oman. L’IEA estime que les capacités alternatives disponibles peuvent représenter environ 3,5 à 5,5 millions de barils par jour.
C’est considérable, mais insuffisant face aux flux d’avant-guerre. Surtout, une capacité théorique ne signifie pas que toute la chaîne — pompage, stockage, terminaux, tankers, assurance, raffineries destinataires — peut être réorganisée instantanément. Le contournement réduit le risque. Il ne l’annule pas.
Fermer totalement Ormuz : l’Iran y perdrait-il forcément ?
L’argument classique est simple : l’Iran dépend lui aussi du détroit, donc il ne peut pas rationnellement le fermer. Cette logique reste pertinente, mais elle est moins confortable en 2026. Reuters signalait début septembre que les exportations iraniennes de brut avaient déjà été fortement bloquées pendant plusieurs semaines. Lorsque vos propres flux sont déjà très contraints, le coût marginal d’une nouvelle perturbation peut être plus faible qu’en période normale.
Mais le coût ne disparaît pas. L’économie iranienne reste liée aux échanges du Golfe, tandis qu’une obstruction durable toucherait aussi des États avec lesquels Téhéran doit maintenir des relations, notamment Oman et certains partenaires asiatiques. Surtout, une fermeture totale augmenterait le risque d’une réponse militaire internationale beaucoup plus large.
La stratégie la plus rationnelle pour l’Iran peut donc ne pas être « fermer Ormuz », mais rendre le passage suffisamment risqué, sélectif et coûteux pour créer un levier politique. C’est précisément ce que rend préoccupante l’annonce d’une zone restreinte : le pouvoir vient moins d’un interrupteur ouvert/fermé que de la capacité à imposer de l’incertitude.
Qui paie réellement ? L’Asie d’abord, l’Europe par les prix
Historiquement, l’essentiel des hydrocarbures transitant par Ormuz se dirige vers l’Asie. Cela signifie que la Chine, l’Inde, le Japon et la Corée du Sud sont particulièrement exposés aux perturbations physiques. Mais l’Europe n’est pas isolée : le pétrole se négocie sur un marché mondial, et une cargaison qui manque en Asie pousse les acheteurs à chercher ailleurs, ce qui tend les prix et les coûts de transport partout.
Pour un automobiliste français, la transmission n’est ni instantanée ni mécanique. Le prix à la pompe dépend aussi du taux de change euro-dollar, des marges de raffinage, du coût du fret, des stocks et de la fiscalité. Mais lorsque le Brent et surtout les produits raffinés comme le diesel restent durablement élevés, la pression finit par atteindre les carburants, le transport routier, l’aviation et une partie des prix des marchandises.
Le vrai risque n’est pas seulement le pétrole
Ormuz est également une route majeure pour le gaz naturel liquéfié, notamment celui du Qatar. Avant le conflit, l’EIA estimait qu’environ un cinquième du commerce mondial de GNL passait par le détroit. Une nouvelle dégradation peut donc se transmettre au gaz, à l’électricité dans certains marchés, aux engrais et aux coûts industriels.
À cela s’ajoutent les assurances maritimes. Un navire n’a pas besoin d’être coulé pour que le commerce devienne plus cher : si la prime de risque de guerre monte, si les équipages refusent certains trajets, ou si les armateurs exigent une rémunération plus élevée, le coût du fret augmente avant même qu’un baril manque physiquement.
Le droit maritime ne règle pas la question militaire
Le détroit fait environ 21 milles nautiques à son point le plus étroit et se trouve dans les mers territoriales iranienne et omanaise. Le régime de transit passage prévu par le droit de la mer protège en principe la navigation internationale dans ce type de détroit. Mais ni les États-Unis ni l’Iran n’ont ratifié la Convention des Nations unies sur le droit de la mer, et leurs interprétations divergent.
Le droit fournit donc une référence, pas une barrière physique. Lorsqu’un État dispose de missiles, de drones, de mines ou de capacités de saisie, l’enjeu n’est pas seulement de savoir qui a juridiquement raison : il faut déterminer qui peut imposer le coût du passage et qui est prêt à le contester.
Trois scénarios à surveiller
| Scénario | Signal à surveiller | Conséquence probable |
|---|---|---|
| 1. Tension contenue | Passages irréguliers mais continus, zone restreinte négociée avec Oman | Prix élevés et volatils, mais capacité d’adaptation conservée. |
| 2. Étranglement progressif | Assurances en hausse, moins de VLCC, attaques sélectives, mines ou saisies | Hausse du pétrole et des produits raffinés, pression inflationniste mondiale. |
| 3. Rupture systémique | Arrêt durable des flux saoudiens/émiratis ou fermeture militaire large | Les bypass deviennent insuffisants ; intervention sur stocks stratégiques et forte réaction des prix. |
Ce qui pourrait invalider notre analyse
Le marché pétrolier peut s’adapter plus vite qu’attendu. Une reprise diplomatique crédible, des garanties de navigation, une hausse de production ailleurs ou une mobilisation coordonnée des stocks stratégiques pourraient faire baisser rapidement la prime de risque. À l’inverse, une attaque majeure sur une installation exportatrice ou sur les routes alternatives rendrait notre scénario central trop prudent.
Il faut donc éviter deux erreurs symétriques : annoncer chaque semaine l’effondrement de l’économie mondiale, ou considérer qu’Ormuz n’est plus important parce que le marché a déjà encaissé plusieurs mois de crise.
Conclusion : le pouvoir d’Ormuz, c’est l’incertitude
Le détroit d’Ormuz reste un levier géopolitique majeur, mais pas parce qu’un acteur possède un bouton magique capable d’arrêter instantanément 20 % du pétrole mondial. Son pouvoir vient du fait qu’il concentre suffisamment de flux, de risques militaires et de capacités limitées de contournement pour transformer quelques incidents maritimes en prime de risque mondiale.
En septembre 2026, l’anomalie est là : le système a déjà survécu à une chute spectaculaire des flux, mais cette adaptation a réduit ses marges de sécurité. Plus le monde s’habitue à fonctionner avec Ormuz dégradé, plus une nouvelle rupture peut frapper un système qui a déjà consommé une partie de ses amortisseurs.
Questions fréquentes sur le détroit d’Ormuz
Pourquoi le détroit d’Ormuz est-il si important ?
Il concentre les exportations maritimes du Golfe vers l’océan Indien. Avant le conflit de 2026, l’EIA estimait les flux pétroliers à 21,6 millions de barils par jour au quatrième trimestre 2025.
Le détroit est-il actuellement fermé ?
Non au sens d’une fermeture totale. Le trafic est toutefois fortement réduit, les risques militaires ont augmenté et l’Iran annonce une nouvelle zone restreinte.
Les pipelines peuvent-ils remplacer Ormuz ?
Seulement partiellement. Les principales routes saoudienne et émiratie offrent plusieurs millions de barils par jour de capacité de contournement, nettement moins que les volumes historiques du détroit.
Quel impact pour la France ?
L’exposition est surtout indirecte : cours mondial du pétrole, marges de raffinage, fret, diesel et inflation importée. La France n’a pas besoin d’importer directement un baril via Ormuz pour subir une hausse du prix mondial.
Sources croisées : données, terrain et droit
- Reuters — Vessels trickle through Strait of Hormuz as Middle East conflict persists, 21 septembre 2026
- Reuters — More oil is flowing, depending on who you ask, 21 septembre 2026
- IEA — Middle East Maritime Chokepoints Shipping Monitor, données mises à jour le 16 septembre 2026
- IEA — Oil markets strain to plug the gap left by Middle East supply shortfall, 18 septembre 2026
- Reuters — Oil prices hold near 6-week highs on US-Iran attacks, 7 septembre 2026
- Reuters — Hormuz traffic dips to lowest since May, 6 septembre 2026
- Reuters — Iran announces a new restricted Gulf zone, 7 septembre 2026
- U.S. EIA — Short-Term Energy Outlook : flux d’Ormuz 2025–2026
- IEA — Strait of Hormuz : capacités de contournement
- Chatham House — Strait of Hormuz, shipping and law